
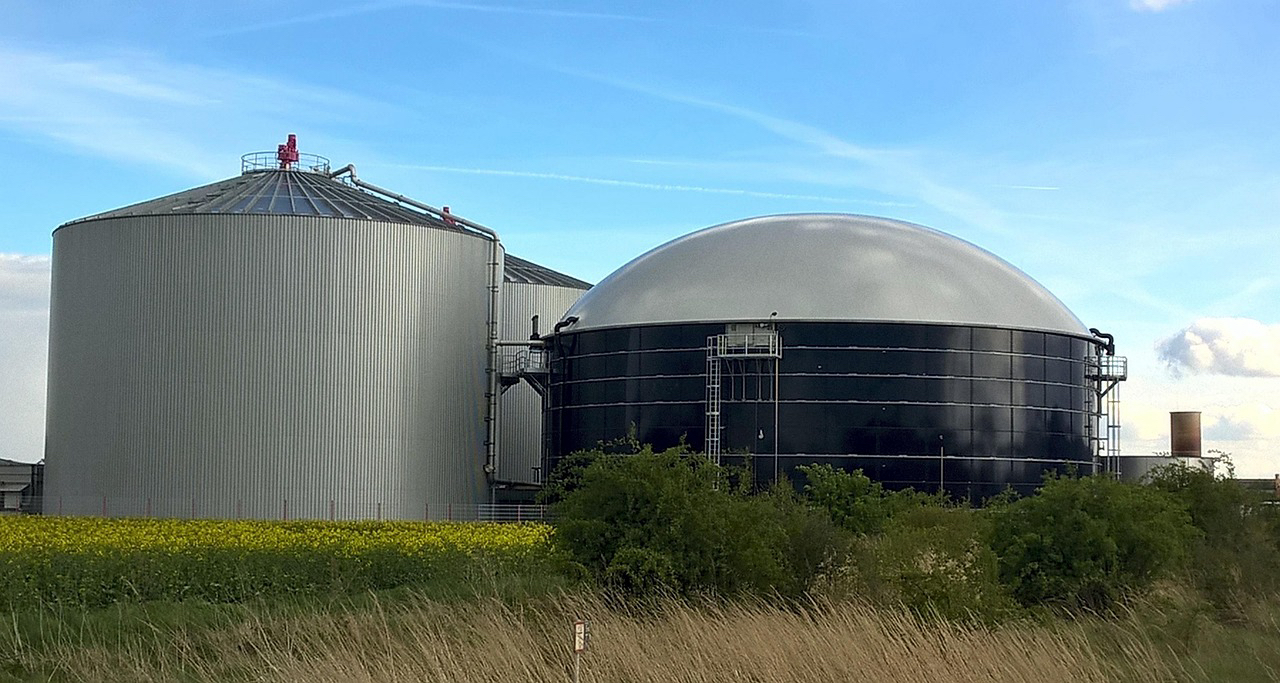
Francja jest europejskim liderem pod względem liczby biometanowni. W czerwcu 2026 roku działało tam 829 instalacji, podczas gdy w Niemczech było ich 285, a we Włoszech 273. Łącznie na europejskiej mapie odnotowano 1975 obiektów. Polska znalazła się na końcu zestawienia z zaledwie jedną działającą biometanownią. Różnica między naszym krajem a liderami pokazuje, jak duży dystans dzieli polski rynek od najbardziej rozwiniętych sektorów biometanu w Europie.
Zestawienie przygotowane przez Industry Alarm na podstawie European Biomethane Map 2026, opracowanej przez European Biogas Association (EBA) i Gas Infrastructure Europe (GIE), pokazuje wyraźną koncentrację instalacji w kilku państwach Europy Zachodniej. Według danych na czerwiec 2026 roku na kontynencie działało łącznie 1975 biometanowni.
Największą liczbę miała Francja. Jej 829 instalacji stanowiło około 42 proc. wszystkich obiektów uwzględnionych na mapie. Oznacza to, że niemal co druga europejska biometanownia znajdowała się właśnie w tym kraju. Francuski wynik jest niemal trzykrotnie wyższy od niemieckiego i ponad trzykrotnie wyższy od włoskiego.
Na drugim miejscu znalazły się Niemcy z 285 instalacjami, a na trzecim Włochy, gdzie działały 273 obiekty. Kolejne pozycje zajęły Wielka Brytania z 128 biometanowniami oraz Holandia z 92. W pierwszej dziesiątce znalazły się również Szwecja, Dania, Belgia, Finlandia i Hiszpania.

Dlaczego Francja zbudowała największy rynek biometanu w Europie?
Francuska przewaga nie jest przypadkowa. Rozwój sektora wspierają duża baza surowcowa, rozbudowana sieć gazowa oraz wieloletnie instrumenty polityki energetycznej. Istotną rolę odgrywa rolnictwo, ponieważ gospodarstwa i zakłady przetwórstwa rolno spożywczego dostarczają substratów wykorzystywanych w procesie fermentacji. Mogą to być między innymi pozostałości roślinne, odpady organiczne i nawozy naturalne.
Biometan powstaje z biogazu, który jest produktem rozkładu materii organicznej w warunkach beztlenowych. Sam biogaz zawiera przede wszystkim metan i dwutlenek węgla, a także niewielkie ilości innych składników. Aby uzyskać biometan, trzeba go oczyścić i podnieść zawartość metanu do parametrów umożliwiających wykorzystanie go podobnie jak gazu ziemnego. Po spełnieniu wymagań jakościowych może być wtłaczany do sieci gazowej.
Francuski model opiera się w dużej mierze na instalacjach produkujących biometan i przekazujących go do sieci. Według danych francuskiego ministerstwa odpowiedzialnego za statystykę energetyczną pod koniec 2025 roku 803 instalacje wtłaczały biometan do sieci gazowej. Ich łączna zdolność produkcyjna wynosiła 15,5 TWh rocznie. W samym 2025 roku uruchomiono dodatkowe moce o wartości 1,115 TWh rocznie. Données et études statistiques +1
Różnica między liczbą 829 instalacji z europejskiej mapy a 803 obiektami podawanymi przez francuską administrację na koniec 2025 roku nie musi oznaczać błędu. Zestawienia powstają w różnych terminach i mogą stosować odmienne zakresy danych. Mapa EBA i GIE uwzględnia instalacje produkcyjne według informacji z krajowych źródeł, natomiast francuskie statystyki przywołane wyżej dotyczą obiektów wtłaczających biometan do sieci. Przy porównywaniu rynków trzeba zatem sprawdzać nie tylko datę, lecz także definicję instalacji przyjętą w danym źródle.
Francuski sektor korzysta również z systemu wsparcia inwestycji i sprzedaży gazu. Wsparcie publiczne pomaga ograniczać ryzyko związane z wysokimi nakładami na budowę instalacji, urządzenia do oczyszczania biogazu i przyłączenie do sieci. Istotna jest także przewidywalność zasad, ponieważ inwestycje w biometan wymagają znacznego kapitału i wieloletniego okresu eksploatacji.
Według analizy opublikowanej przez francuski instytut IFRI, produkcja biometanu we Francji wzrosła ponad czterokrotnie od 2020 roku i przekroczyła 1 mld metrów sześciennych w 2024 roku. W 2025 roku osiągnęła 13,6 TWh, co odpowiadało około 3,9 proc. francuskiego zużycia gazu. Autorzy analizy wskazują na znaczenie dostępności surowców rolniczych, stabilnych mechanizmów wsparcia, dostępu do sieci oraz zaangażowania operatorów infrastruktury.
Niemcy i Włochy na kolejnych miejscach. Dwa różne rynki
Niemcy zajmują drugie miejsce w europejskim zestawieniu z 285 biometanowniami. Kraj ma długą historię rozwoju biogazowni, a część sektora powstała w modelu nastawionym na produkcję energii elektrycznej i ciepła. Nie każda biogazownia jest jednak biometanownią. Aby zakład został ujęty w mapie producentów biometanu, musi wytwarzać gaz oczyszczony do jakości biometanu.
To rozróżnienie jest szczególnie ważne przy analizowaniu niemieckiego rynku. Liczba wszystkich biogazowni w kraju jest znacznie większa niż liczba instalacji produkujących biometan. W tradycyjnej biogazowni gaz może być spalany bezpośrednio w jednostce kogeneracyjnej, która jednocześnie wytwarza energię elektryczną i ciepło. W biometanowni biogaz przechodzi dodatkowy etap oczyszczania, dzięki czemu uzyskany gaz może być wykorzystywany w sieci lub jako paliwo.
Włochy znalazły się na trzecim miejscu z 273 instalacjami. Według mapy w ciągu roku przybyło tam 136 nowych biometanowni. To jeden z najbardziej widocznych przykładów szybkiego rozwoju rynku w Europie. Włoski sektor korzysta z zaplecza rolniczego i przemysłowego, a rozwój biometanu jest powiązany z potrzebą ograniczania emisji w transporcie, rolnictwie i przemyśle.
Dalsze miejsca zajmują Wielka Brytania z 128 instalacjami i Holandia z 92. W obu krajach biometan jest rozwijany jako element transformacji systemu gazowego i sposób wykorzystania odpadów organicznych. Wysoka pozycja państw Europy Zachodniej wynika więc nie tylko z wielkości ich gospodarek, ale także z wcześniejszego uruchomienia mechanizmów wspierających produkcję odnawialnego gazu.
Biometanownia to nie to samo co biogazownia. Skąd ta różnica?
Przy analizowaniu europejskiego rynku trzeba rozróżnić dwa pojęcia, które często są używane zamiennie, choć oznaczają coś innego.
Biogazownia to instalacja, w której z materii organicznej powstaje biogaz. Surowcami mogą być między innymi odpady rolnicze, obornik, gnojowica, resztki żywności, odpady z przemysłu spożywczego czy osady ściekowe. Gaz powstaje w procesie fermentacji beztlenowej, czyli rozkładu substancji organicznych przez mikroorganizmy bez dostępu tlenu.
Biogaz można wykorzystać bezpośrednio do produkcji energii elektrycznej i ciepła. W takim przypadku nie musi być przekształcany w biometan.
Biometanownia jest natomiast instalacją, w której biogaz zostaje dodatkowo oczyszczony. Usuwa się z niego między innymi dwutlenek węgla, siarkowodór i wodę. W efekcie powstaje gaz o parametrach zbliżonych do gazu ziemnego, który może być wtłaczany do sieci gazowej albo wykorzystywany jako paliwo.
To istotne z punktu widzenia statystyk. Liczba wszystkich biogazowni w danym kraju nie jest równa liczbie biometanowni. Wiele zakładów produkuje biogaz, ale nie ma urządzeń do jego uszlachetniania. Europejska mapa dotyczy właśnie instalacji produkujących biometan, a nie wszystkich obiektów fermentacji beztlenowej.
Dlaczego biometan ma coraz większe znaczenie dla bezpieczeństwa energetycznego?
Biometan jest odnawialnym gazem, który może częściowo zastępować gaz ziemny w istniejącej infrastrukturze. Po spełnieniu wymagań jakościowych może być transportowany sieciami gazowymi, magazynowany i wykorzystywany przez odbiorców przemysłowych, gospodarstwa domowe czy sektor transportowy.
Jego znaczenie nie ogranicza się więc do produkcji energii odnawialnej. Biometan może zwiększać dostępność krajowych źródeł gazu i zmniejszać zapotrzebowanie na surowiec importowany. Jest to szczególnie istotne dla państw, które chcą ograniczać zależność od zagranicznych dostawców i zwiększać odporność systemu energetycznego.
W odróżnieniu od energii słonecznej i wiatrowej produkcja biometanu nie zależy bezpośrednio od aktualnego nasłonecznienia czy siły wiatru. Gaz można magazynować i wykorzystywać wtedy, gdy jest potrzebny. Jego produkcja może być również powiązana z gospodarką odpadami i rolnictwem, co pozwala zagospodarować część pozostałości organicznych.
Nie oznacza to jednak, że każda instalacja jest automatycznie neutralna klimatycznie. Efekt środowiskowy zależy od rodzaju wykorzystywanego surowca, sposobu jego pozyskania, zużycia energii w procesie produkcji i kontroli emisji metanu. Znaczenie ma również zagospodarowanie pofermentu, czyli pozostałości po procesie fermentacji. Przy odpowiednim zarządzaniu może on być wykorzystywany jako nawóz, ale wymaga to przestrzegania zasad dotyczących przechowywania i stosowania.
Komisja Europejska traktuje biometan jako jedno z narzędzi dekarbonizacji i wzmacniania bezpieczeństwa energetycznego. W planie REPowerEU wyznaczono cel zwiększenia europejskiej produkcji do 35 mld metrów sześciennych rocznie do 2030 roku. Według Komisji osiągnięcie tego poziomu wymaga inwestycji szacowanych na około 37 mld euro.
Polska ma jedną biometanownię. Dlaczego dystans do Francji jest tak duży?
Na europejskiej mapie Polska została oznaczona liczbą jednej działającej biometanowni. To bardzo niski wynik na tle państw Europy Zachodniej. Francja ma 829 instalacji, Niemcy 285, a Włochy 273. Nawet znacznie mniejsze rynki, takie jak Dania czy Finlandia, dysponują kilkudziesięcioma obiektami.
Pierwsze polskie projekty pokazują jednak, że rynek zaczyna przechodzić od etapu przygotowań do uruchamiania instalacji. W lutym 2025 roku Ministerstwo Klimatu i Środowiska informowało o pierwszej polskiej biometanowni w Brodach, należącej do Rolniczego Gospodarstwa Doświadczalnego Uniwersytetu Przyrodniczego w Poznaniu. Projekt miał wykorzystywać biometan między innymi w transporcie.
Kolejnym ważnym wydarzeniem było przyłączenie do sieci gazowej instalacji w cukrowni w Strzelinie. Polska Spółka Gazownictwa poinformowała o tym 9 września 2025 roku. Zakład należący do Südzucker wykorzystuje pozostałości roślinne powstające przy przetwarzaniu buraków cukrowych. Biogaz jest wykorzystywany na potrzeby własne cukrowni, a nadwyżki w postaci biometanu trafiają do sieci gazowej.
Liczba na mapie EBA i GIE nie oznacza zatem, że w Polsce nie ma biogazowni ani projektów przygotowywanych do produkcji biometanu. Pokazuje liczbę instalacji zakwalifikowanych jako działające obiekty produkujące biometan według metodologii i danych zebranych na potrzeby europejskiego zestawienia. To znacznie węższa kategoria niż wszystkie instalacje biogazowe.
Co blokuje rozwój polskiego rynku?
Jednym z najważniejszych wyzwań są koszty inwestycyjne. Budowa biometanowni wymaga nie tylko instalacji do produkcji biogazu, ale również urządzeń do jego oczyszczania, systemów kontroli jakości i często infrastruktury umożliwiającej przyłączenie do sieci gazowej. Dla inwestora oznacza to większe nakłady niż w przypadku obiektu, który wykorzystuje biogaz bezpośrednio do produkcji energii elektrycznej i ciepła.
Drugim problemem jest dostęp do infrastruktury. Nie każda lokalizacja, w której można zbudować instalację, zapewnia jednocześnie możliwość ekonomicznego wtłaczania biometanu do sieci. Znaczenie ma odległość od gazociągu, jego parametry techniczne, dostępna przepustowość i zapotrzebowanie odbiorców. Jeśli przyłączenie wymaga budowy długiego odcinka infrastruktury, koszt całego projektu może znacząco wzrosnąć.
Trzecim czynnikiem są regulacje i przewidywalność systemu wsparcia. Inwestor musi wiedzieć, na jakich zasadach będzie sprzedawał wyprodukowany gaz, jak zostanie rozliczony i czy przychody pozwolą pokryć wieloletnie koszty inwestycji. Niepewność w tym obszarze może opóźniać decyzje o rozpoczęciu budowy.
Znaczenie ma również dostępność odpowiednich substratów. Polska dysponuje dużym sektorem rolnym, ale samo istnienie gospodarstw i odpadów organicznych nie gwarantuje opłacalności instalacji. Potrzebne są stabilne dostawy surowców, odpowiednia ich jakość, logistyka transportu i możliwość zagospodarowania pozostałości po fermentacji. W raporcie przygotowanym dla Banku Gospodarstwa Krajowego zwrócono uwagę między innymi na rozdrobnienie polskiego rolnictwa, wysokie nakłady na instalacje oczyszczania biogazu i ograniczenia systemu wsparcia.
Czy Polska zacznie nadrabiać zaległości?
W 2026 roku pojawiły się kolejne instrumenty mające poprawić warunki inwestowania w biometan. Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej prowadzi program wsparcia produkcji biometanu, którego budżet wynosi do 800 mln zł. Środki mają wspierać inwestycje związane z wytwarzaniem biometanu i wprowadzaniem go do sieci gazowej. Program przewiduje dotacje sięgające 45 proc. kosztów kwalifikowanych.
Zmiany obejmują również system rozliczeń. 24 września 2026 roku Urząd Regulacji Energetyki poinformował o wydaniu pierwszego zaświadczenia umożliwiającego sprzedaż biometanu wprowadzonego do sieci gazowej z wykorzystaniem mechanizmu wsparcia FIP. To rozwiązanie polega na dopłacie do ceny rynkowej i ma poprawiać przewidywalność przychodów producentów.
Ministerstwo Rolnictwa i Rozwoju Wsi wskazywało z kolei na potrzebę ułatwienia przyłączania instalacji biogazowych do sieci elektroenergetycznych, poprawy warunków funkcjonowania inwestycji i uwzględniania potrzeb nowych źródeł w planach rozwoju infrastruktury. Trzeba jednak odróżniać rozwiązania dotyczące biogazowni produkujących energię elektryczną od regulacji bezpośrednio odnoszących się do biometanowni i wtłaczania gazu do sieci. Są to powiązane, ale nie identyczne procesy.
O tempie rozwoju polskiego sektora zdecyduje to, czy nowe instrumenty przełożą się na rzeczywiście uruchamiane instalacje. Zapowiedzi inwestycji, wydane decyzje administracyjne i warunki przyłączenia nie są równoznaczne z produkcją. Dopiero działające obiekty zwiększają liczbę biometanowni i realną podaż odnawialnego gazu.
Europejski rynek biometanu szybko rośnie
Dane EBA i GIE wskazują, że europejski sektor zwiększa skalę działalności. W edycji mapy z 2018 roku wykazano 483 instalacje. W 2020 roku było ich 729, w 2021 roku 1023, w edycji obejmującej lata 2022 i 2023 już 1322, a w 2024 roku 1548. W zestawieniu z 2025 roku liczba wzrosła do 1678. W czerwcu 2026 roku EBA i GIE odnotowały 1974 działające obiekty.
Według EBA łączna zainstalowana zdolność produkcyjna europejskich biometanowni osiągnęła w drugim kwartale 2026 roku 8,2 mld metrów sześciennych rocznie. To o 17 proc. więcej niż rok wcześniej. W ciągu roku przybyło ponad 1 mld metrów sześciennych rocznej zdolności produkcyjnej. Organizacja podkreśla jednak, że tempo rozwoju nadal pozostaje poniżej potencjału sektora.
Istotna jest także infrastruktura. Według GIE co najmniej 86 proc. działających w Europie biometanowni jest podłączonych do sieci gazowej. Kolejne 7 proc. nie ma takiego przyłączenia, a w przypadku pozostałych 7 proc. organizacja nie dysponuje informacją o statusie połączenia. Pokazuje to, że rozwój produkcji biometanu jest ściśle związany z możliwościami odbioru i transportu gazu.
Europejski rynek rośnie, ale nie rozwija się równomiernie. Francja zbudowała pozycję lidera dzięki połączeniu dostępności surowców, infrastruktury i mechanizmów wsparcia. Niemcy i Włochy mają silne zaplecze przemysłowe i rolnicze, a kolejne państwa stopniowo zwiększają liczbę instalacji. Polska dopiero tworzy warunki do szerszego rozwoju tego segmentu.
Co wynika z europejskiej mapy biometanowni?
Zestawienie pokazuje trzy zasadnicze tendencje. Po pierwsze, europejska produkcja biometanu koncentruje się w państwach, które wcześniej stworzyły warunki do rozwoju instalacji i ich przyłączania do sieci. Po drugie, liczba obiektów rośnie, ale sama liczba biometanowni nie mówi jeszcze, ile gazu produkuje dany kraj. Do pełnej oceny rynku potrzebne są również dane o mocach produkcyjnych i rzeczywistej produkcji. Po trzecie, Polska ma bardzo dużą lukę do nadrobienia, mimo że dysponuje rolniczą bazą surowcową i zaczyna rozwijać system wsparcia.
Francja pozostaje zdecydowanym liderem. Jej 829 instalacji to wynik, którego nie zbliżyły się osiągnąć nawet Niemcy i Włochy. Polska z jedną biometanownią znajduje się na wczesnym etapie rozwoju rynku. Najważniejszym sprawdzianem dla krajowej polityki energetycznej będzie teraz przejście od programów pomocowych i zapowiadanych projektów do budowy kolejnych zakładów oraz uruchomienia stabilnej produkcji.