
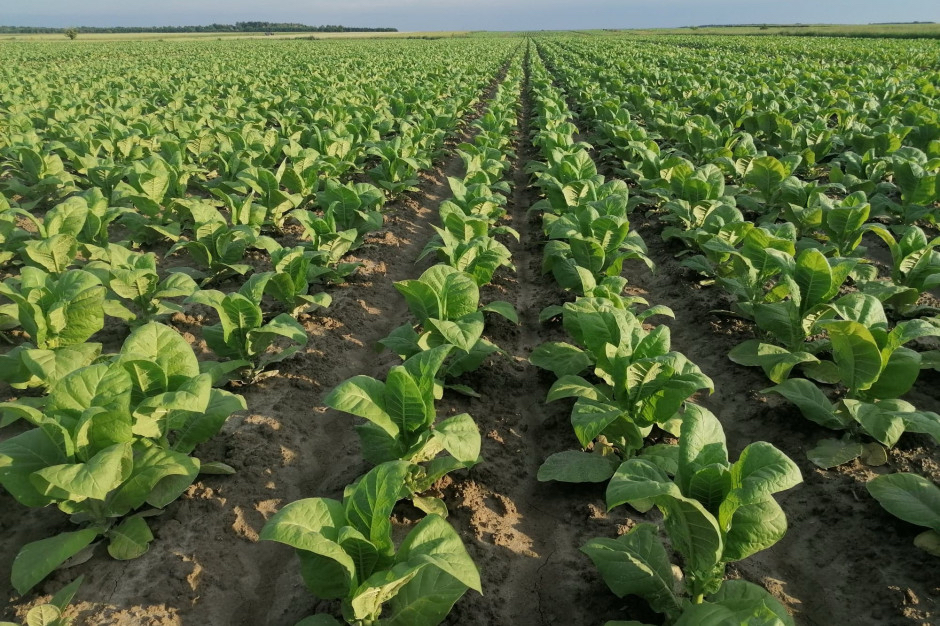
Planowane zmiany unijnych przepisów dotyczących wyrobów tytoniowych i nikotynowych mogą odbić się na całym łańcuchu dostaw, od plantacji po zakłady produkcyjne i handel. W Polsce tytoń uprawia około 3,3 tys. gospodarstw, a z działalnością tą związanych jest blisko 20 tys. miejsc pracy. Przedstawiciele 201 europejskich firm i organizacji, w tym 18 z Polski, zaapelowali do Komisji Europejskiej o ponowną ocenę gospodarczych i społecznych skutków planowanych regulacji.
Uprawa tytoniu należy do tych rodzajów produkcji rolnej, w których znaczenie ma nie tylko wielkość gospodarstwa, lecz także dostęp do wyspecjalizowanego sprzętu, infrastruktury do suszenia i przygotowania liści oraz odbiorców gotowych kupować surowiec o określonych parametrach. Zmiana profilu takiego gospodarstwa nie zawsze jest prosta. Plantatorzy muszą uwzględniać warunki glebowe, dostępność pracowników, koszty inwestycji i możliwość sprzedaży innej uprawy.
3 listopada przedstawiciele 201 organizacji i przedsiębiorstw skierowali list do przewodniczącej Komisji Europejskiej Ursuli von der Leyen. Zaapelowali o ponowne rozważenie kierunku prac nad zmianami dyrektyw dotyczących wyrobów tytoniowych oraz reklamy i promocji tych produktów. Sygnatariusze nie kwestionują samego celu ochrony zdrowia publicznego. Domagają się jednak, aby przed przyjęciem nowych przepisów dokładniej oceniono ich wpływ na zatrudnienie, konkurencyjność przedsiębiorstw, handel i sytuację regionów zależnych od produkcji tytoniu.
Spór dotyczy zatem nie tylko przyszłości producentów papierosów i innych wyrobów nikotynowych. Obejmuje również rolników, przetwórców, dostawców opakowań, firmy transportowe, magazyny, hurtownie oraz sklepy. Jeżeli zmiany ograniczą legalny rynek, skutki mogą rozchodzić się wzdłuż całego łańcucha gospodarczego.
Polscy rolnicy mogą zapłacić wysoką cenę
Polska należy do największych producentów surowca tytoniowego w Unii Europejskiej. Zajmuje trzecie miejsce, za Włochami i Hiszpanią, a jej udział przekracza 18 proc. unijnej produkcji. Według danych przedstawionych w materiałach branżowych w 2025 roku uprawą tytoniu zajmowało się około 3,3 tys. polskich gospodarstw. Plantacje obejmowały około 9 tys. hektarów, a zatrudnienie przy tej działalności znajdowało blisko 20 tys. osób.
Uprawa tytoniu różni się od wielu popularnych upraw polowych. Obejmuje nie tylko prace wykonywane na polu, ale również zbiór, suszenie, sortowanie i przygotowanie liści do sprzedaży. W zależności od odmiany i technologii produkcji część tych czynności wymaga znacznego nakładu pracy oraz odpowiedniego zaplecza technicznego. Rolnik inwestuje więc w działalność, której nie da się z dnia na dzień łatwo zastąpić inną produkcją.
Dla wielu rodzin plantacja jest podstawowym źródłem utrzymania, a gospodarstwa prowadzone są od pokoleń. Jeżeli popyt na surowiec będzie się zmniejszał, plantatorzy mogą stanąć przed koniecznością ograniczenia areału, zmiany profilu produkcji albo całkowitego zakończenia działalności. Nie oznacza to, że każdy spadek sprzedaży wyrobów tytoniowych automatycznie przełoży się na taką samą skalę spadku krajowych upraw. Zależność jest jednak bezpośrednia: zakłady przetwórcze potrzebują surowca, a plantatorzy potrzebują odbiorców gotowych zawierać z nimi umowy.
Konsekwencje mogą wykraczać poza same gospodarstwa. Produkcja tytoniu tworzy popyt na usługi transportowe, magazynowanie, obsługę techniczną maszyn, środki do produkcji rolnej i usługi przetwórcze. W regionach, w których uprawa jest skoncentrowana, ograniczenie działalności plantatorów może zmniejszyć przychody również tych firm, które nie produkują ani nie sprzedają wyrobów tytoniowych.
Na społeczne znaczenie tej działalności zwraca uwagę Przemysław Noworyta, sekretarz generalny European Union of Tobacco Growers, czyli Europejskiej Unii Producentów Tytoniu.
– Dla decydentów w Brukseli może to wyglądać jak kolejny przegląd obowiązujących przepisów. Ale dla rodzin rolników i społeczności wiejskich chodzi o ich przyszłość. Uprawa tytoniu pozostaje ważnym filarem zatrudnienia, aktywności gospodarczej i stabilności społecznej w znajdujących się w trudnej sytuacji regionach wiejskich w całej Europie – podkreśla Przemysław Noworyta.
Jak zmiany przepisów mogą wpłynąć na cały łańcuch dostaw
Regulacje dotyczące wyrobów tytoniowych wpływają na rynek na kilku poziomach. Mogą określać, jakie produkty wolno wprowadzać do sprzedaży, jakie składniki i substancje mogą zawierać, w jaki sposób należy je oznaczać oraz jakie ograniczenia dotyczą ich prezentowania i reklamowania. Zmiany obejmujące nowe kategorie produktów nikotynowych mogą wymagać od firm modyfikacji receptur, opakowań, procesów produkcyjnych i systemów dystrybucji.
Dla dużego koncernu dostosowanie zakładu do nowych wymogów może oznaczać kosztowną inwestycję, ale firma dysponuje zwykle większym zapleczem finansowym i prawnym. Mały dostawca lub przedsiębiorstwo rodzinne ma znacznie mniejsze możliwości rozłożenia kosztów na wiele rynków i produktów. Jeżeli nowe wymagania ograniczą sprzedaż określonej kategorii wyrobów, część wyspecjalizowanych podmiotów może stracić odbiorców, nawet jeśli sama nie produkuje wyrobów tytoniowych.
Znaczenie ma także struktura rynku. Zakład produkujący papierosy lub inne wyroby nikotynowe kupuje surowce i usługi od wielu dostawców. Korzysta z firm zajmujących się transportem, magazynowaniem, drukiem, produkcją opakowań, utrzymaniem urządzeń i obsługą techniczną. Każde ograniczenie skali produkcji może więc zmniejszyć zamówienia składane u tych przedsiębiorstw.
Podobny mechanizm działa w rolnictwie. Przetwórcy ograniczający zakupy surowca mogą zmniejszyć liczbę zawieranych umów z plantatorami albo obniżyć zamawiane ilości. Gospodarstwa, które wcześniej inwestowały w uprawę z myślą o konkretnych odbiorcach, mogą wówczas mieć problem ze znalezieniem alternatywnego rynku zbytu.
Ponad 1,5 mln miejsc pracy w europejskim sektorze
Skala zależności gospodarczych jest znacznie większa niż liczba osób zatrudnionych bezpośrednio w fabrykach. Według raportu S&P Global Market Intelligence europejski łańcuch wartości tradycyjnych wyrobów tytoniowych i nowych produktów nikotynowych zapewnia ponad 1,5 mln miejsc pracy. Ponad 250 tys. z nich przypada na rolnictwo.
Z analizy wynika, że spadek sprzedaży tradycyjnych wyrobów tytoniowych o 5 proc. mógłby zagrozić ponad 70,7 tys. miejsc pracy w Unii Europejskiej i zmniejszyć produkt krajowy brutto o 8,9 mld euro. Jest to scenariusz modelowy, a nie prognoza skutków konkretnego projektu dyrektywy. Pokazuje jednak, jak rozległe mogą być powiązania pomiędzy produkcją, handlem i usługami obsługującymi ten rynek.
W Polsce liczbę pełnoetatowych miejsc pracy w sektorze tytoniowym i branżach bezpośrednio z nim powiązanych szacuje się na około 28,9 tys. Jednocześnie około 560 tys. osób ma pracować w działalności, która w różnym stopniu jest związana z łańcuchem dostaw wyrobów tytoniowych. Te wartości opisują różne zakresy zatrudnienia. Pierwsza dotyczy miejsc pracy przeliczonych na pełne etaty w sektorze i bezpośrednio powiązanych branżach, druga obejmuje znacznie szerszą grupę osób uczestniczących w działalności gospodarczej zależnej od tego rynku.
Nie należy więc traktować 560 tys. jako liczby osób zatrudnionych wyłącznie w przemyśle tytoniowym. W tej grupie mogą znajdować się również pracownicy firm transportowych, dostawców usług, handlu i przedsiębiorstw obsługujących producentów. Zmiana skali działalności sektora może wpływać na ich zamówienia i przychody, choć nie musi oznaczać automatycznej likwidacji wszystkich tych miejsc pracy.
Polska jest jednym z największych producentów wyrobów tytoniowych w UE
Znaczenie branży dla Polski wynika nie tylko z uprawy surowca. Kraj zajmuje pierwsze miejsce w Unii Europejskiej pod względem produkcji wyrobów tytoniowych, odpowiadając za około 39 proc. unijnej produkcji. Polska należy również do czołowych światowych eksporterów tych produktów.
Według danych Krajowego Ośrodka Wsparcia Rolnictwa wartość polskiego eksportu tytoniu i wyrobów tytoniowych w 2025 roku wyniosła 5,8 mld euro. Była o 4 proc. wyższa niż rok wcześniej. Produkty z tej kategorii odpowiadały za około 10 proc. wartości całego polskiego eksportu rolno spożywczego.
Nadwyżka handlowa w tej kategorii osiągnęła 4,2 mld euro, co stanowiło ponad jedną piątą nadwyżki całego sektora rolno spożywczego. Około 85 proc. eksportu trafiało na rynki innych państw Unii Europejskiej. Oznacza to, że polskie zakłady produkcyjne są silnie powiązane z popytem na wspólnym rynku europejskim.
Wysoka wartość eksportu nie przekłada się bezpośrednio na dochody samych plantatorów. Wartość sprzedanych za granicę gotowych produktów obejmuje również koszty surowców, przetwarzania, pracy, opakowań, energii, transportu i marże przedsiębiorstw. Pokazuje jednak skalę działalności przemysłowej prowadzonej w Polsce oraz znaczenie zagranicznych odbiorców dla krajowych producentów.
Jeśli nowe przepisy ograniczą sprzedaż określonych kategorii produktów albo podniosą koszty ich wytwarzania, przedsiębiorstwa będą musiały uwzględnić to w planach produkcyjnych. Możliwe reakcje obejmują zmianę asortymentu, przenoszenie części produkcji, ograniczanie inwestycji lub poszukiwanie rynków poza Unią Europejską. Skala takich decyzji będzie zależała od ostatecznego kształtu regulacji i od tego, czy podobne ograniczenia będą obowiązywać również na rynkach eksportowych.
Małe i średnie firmy mają mniejsze możliwości dostosowania się
Największe przedsiębiorstwa mogą prowadzić produkcję w kilku państwach, obsługiwać wiele rynków i rozkładać koszty zmian regulacyjnych na dużą liczbę produktów. Mniejsze firmy często działają w węższej specjalizacji i są uzależnione od kilku odbiorców. W przypadku ograniczenia zamówień nie zawsze mogą szybko znaleźć nowe źródło przychodów.
Dotyczy to między innymi przedsiębiorstw zajmujących się przetwarzaniem surowca, produkcją opakowań, transportem, magazynowaniem oraz dostawą komponentów do zakładów produkcyjnych. Dla części z nich rynek tytoniowy stanowi jeden z głównych obszarów działalności. Koszty dostosowania do nowych wymagań mogą obejmować zmianę dokumentacji, modernizację linii produkcyjnych, nowe procedury kontroli jakości i dostosowanie oznakowania produktów.
W przypadku małych przedsiębiorstw problemem może być również niepewność regulacyjna. Inwestycje przemysłowe i infrastrukturalne planuje się na lata, a zakup maszyn lub rozbudowa zakładu wymagają założenia, że produkcja będzie mogła być prowadzona przez odpowiednio długi czas. Jeżeli zakres przyszłych ograniczeń pozostaje niejasny, firmy mogą odkładać decyzje inwestycyjne. Może to osłabić popyt na usługi i produkty dostawców jeszcze przed wejściem nowych przepisów w życie.
Podobne ryzyko dotyczy gospodarstw rolnych. Plantatorzy podejmują decyzje o powierzchni upraw i nakładach na kolejny sezon, zanim poznają ostateczne warunki sprzedaży surowca. Jeżeli perspektywy odbioru tytoniu stają się mniej przewidywalne, gospodarstwa mogą ograniczać inwestycje, a część z nich może zrezygnować z produkcji.
Ochrona zdrowia i skutki gospodarcze muszą być oceniane osobno
Unijna polityka ograniczania używania tytoniu i nikotyny opiera się na celu ochrony zdrowia publicznego. Regulacje mają ograniczać rozpowszechnienie palenia, zmniejszać atrakcyjność produktów dla młodych ludzi i kontrolować rynek nowych wyrobów nikotynowych. Zmiany przepisów mogą obejmować zarówno tradycyjne papierosy i tytoń do palenia, jak i produkty, które pojawiły się na rynku w ostatnich latach.
W dyskusji o skutkach regulacji trzeba jednak rozdzielić dwa zagadnienia. Pierwszym jest wpływ konkretnych rozwiązań na zdrowie publiczne, w tym ich skuteczność w ograniczaniu konsumpcji i zapobieganiu uzależnieniom. Drugim są konsekwencje gospodarcze dla przedsiębiorstw, pracowników i regionów, w których produkcja tytoniu ma duże znaczenie. Ocena jednego obszaru nie zastępuje analizy drugiego.
Spadek legalnej sprzedaży nie musi też oznaczać identycznego spadku całkowitej konsumpcji. Część popytu może przesunąć się do innych kategorii produktów, a w określonych warunkach również do nielegalnego obrotu. Skala takiego zjawiska zależy między innymi od różnic cenowych, dostępności produktów, skuteczności kontroli i atrakcyjności nielegalnego rynku. Nie można z góry zakładać, że każda zmiana regulacyjna doprowadzi do wzrostu szarej strefy, ale jej możliwy rozwój powinien być uwzględniany w ocenie skutków nowych przepisów.
Właśnie dlatego sygnatariusze listu do Komisji Europejskiej domagają się ponownego przeanalizowania planowanych zmian. Ich zdaniem ocena regulacji powinna obejmować nie tylko przewidywany wpływ na zachowania konsumentów, lecz także skutki dla zatrudnienia, produkcji rolnej, inwestycji i konkurencyjności europejskich przedsiębiorstw.
Dla Polski stawka jest wysoka ze względu na połączenie dużej produkcji surowca, rozbudowanego przemysłu przetwórczego i silnej pozycji eksportowej. W 2025 roku krajowe gospodarstwa uprawiały tytoń na powierzchni około 9 tys. hektarów, a wartość eksportu tytoniu i wyrobów tytoniowych osiągnęła 5,8 mld euro. Przedstawiciele branży chcą, aby te zależności zostały uwzględnione w dalszych pracach nad unijnymi dyrektywami.